2026年9月新房与二手房价格呈现出三个鲜明特征:多数城市仍在下跌,环比上涨城市中的多数尚未实现同比上涨,新房与二手房以及不同面积段之间的表现差异明显。
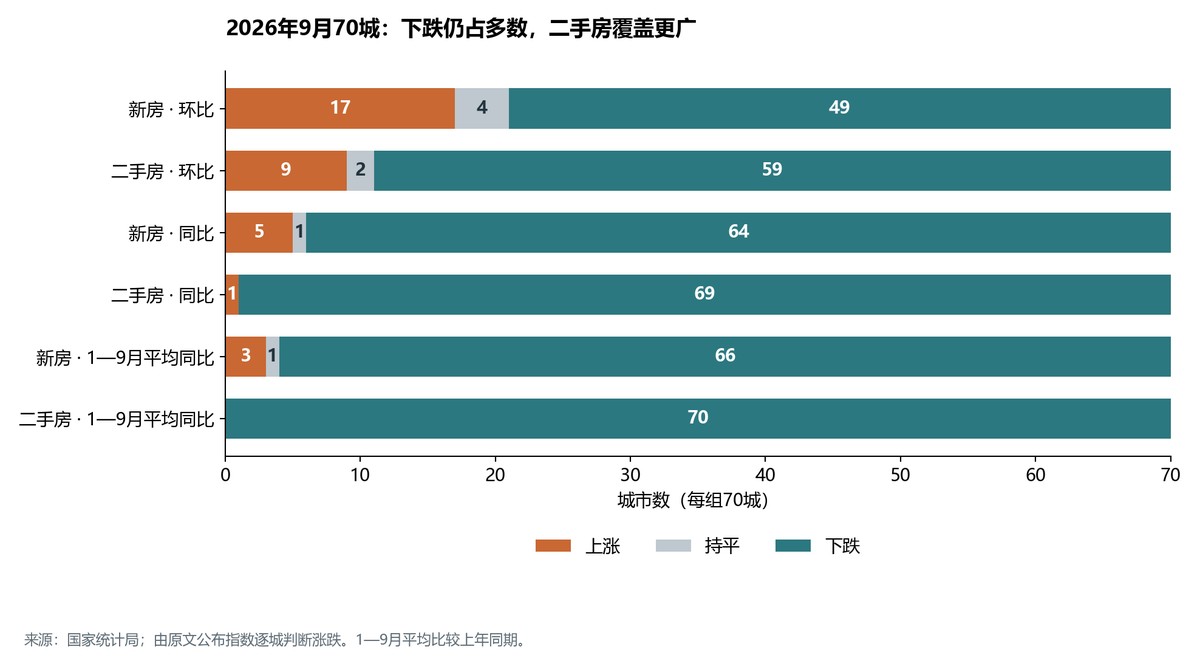
新房环比上涨17城、持平4城、下跌49城;二手房环比上涨9城、持平2城、下跌59城。新房与二手房同时环比上涨的只有7城。上海是唯一新房、二手房均实现环比和同比上涨的城市,但上海二手房1-9月平均价格仍低于上年同期。
多数城市仍在下跌,二手房下跌范围更广
2026年9月70城住宅价格涨跌城市数
| 住宅类型与比较口径 | 上涨城市 | 持平城市 | 下跌城市 | 下跌城市占比(%) |
|---|---|---|---|---|
| 新房环比 | 17 | 4 | 49 | 70 |
| 二手房环比 | 9 | 2 | 59 | 84.3 |
| 新房同比 | 5 | 1 | 64 | 91.4 |
| 二手房同比 | 1 | 0 | 69 | 98.6 |
| 新房1—9月平均比上年同期 | 3 | 1 | 66 | 94.3 |
| 二手房1—9月平均比上年同期 | 0 | 0 | 70 | 100 |
从分布看,70城新房环比涨跌幅中位数为-0.2%,二手房为-0.3%;新房同比涨跌幅中位数为-3.4%,二手房为-5.0%。这意味着样本中间位置的城市,无论环比还是同比,都仍表现为价格下降。
二手房的同比下降尤其普遍:37城同比降幅达到或超过5%,超过样本的一半;新房对应城市为12个。同一城市内,新房同比表现高于二手房的有65城,占92.9%;两者同比涨跌幅之差的中位数为1.7个百分点。因此,新房价格相对更强是大多数样本城市共同呈现的现象,但其中许多城市的新房本身仍在下跌。
新房17城环比上涨,二手房9城上涨
新房上涨的17城,可以按涨幅分为四组:
2026年9月新房环比上涨城市
| 新房环比涨幅(%) | 城市 |
|---|---|
| 0.4 | 徐州 |
| 0.3 | 长春、深圳、南宁、重庆 |
| 0.2 | 大连、上海、南京、合肥、青岛、武汉、宜昌、广州 |
| 0.1 | 太原、锦州、杭州、乌鲁木齐 |
沈阳、宁波、济南、长沙新房环比持平,其余49城下跌。下跌城市中,北海降幅最大,为0.7%;韶关、湛江均下降0.6%;福州、郑州、平顶山、泸州均下降0.5%。上述7城构成本月新房环比降幅达到或超过0.5%的全部城市。
二手房环比上涨的9城为:
2026年9月二手房环比上涨城市
| 二手房环比涨幅(%) | 城市 |
|---|---|
| 0.5 | 上海 |
| 0.3 | 无锡、徐州 |
| 0.2 | 合肥、深圳 |
| 0.1 | 北京、大连、武汉、广州 |
沈阳、三亚二手房环比持平,其余59城下跌。海口下降0.8%,为样本最大降幅;洛阳、北海均下降0.6%;唐山、包头、吉林、成都、昆明、韶关、湛江、大理均下降0.5%。这11城的二手房环比降幅达到或超过0.5%。完整70城名单和涨跌幅见文末附表。
上涨以小幅变动为主:新房17个上涨城市中,12城涨幅不超过0.2%;二手房9个上涨城市中,6城涨幅不超过0.2%。
同比上涨更少,上海的表现最突出
新房同比上涨的只有5城:上海上涨2.8%、杭州上涨1.8%、大连上涨0.8%、沈阳上涨0.5%、合肥上涨0.4%。宁波持平,其余64城下降。同比降幅较大的有泸州7.6%、洛阳6.3%、北海6.2%、包头6.1%,以及唐山、湛江、桂林各5.7%。
二手房同比只有上海上涨,涨幅0.8%,其余69城均下降,没有持平城市。降幅较大的有泸州8.8%、海口7.2%、唐山7.1%、大理7.0%,以及秦皇岛、平顶山、襄阳各6.9%。泸州同时位于新房、二手房同比降幅的首位,表明它的价格下行同时体现在两类住宅市场。
即使在新房同比上涨的城市,二手房也未必同步。杭州新房同比上涨1.8%,二手房同比下降3.2%,两者相差5.0个百分点;合肥对应为+0.4%和-3.1%,相差3.5个百分点;大连为+0.8%和-2.1%;沈阳为+0.5%和-0.3%。新房同比上涨的5城中,只有上海的二手房也同比上涨。
从1-9月平均价格看,新房仅上海、杭州、合肥高于上年同期,分别上涨3.4%、2.3%、0.8%,沈阳持平;二手房则70城全部低于上年同期。上海二手房9月同比上涨0.8%,但1-9月平均仍下降3.8%,当月同比为正与前九个月平均价格低于上年同期同时存在。
环比上涨城市的同比跌幅相对较小
第一,环比上涨城市的同比位置通常也较靠前,但仍有多数同比下跌。17个新房环比上涨城市的同比涨跌幅中位数为-0.9%,其余53城为-3.6%;9个二手房环比上涨城市的同比中位数为-2.9%,其余61城为-5.1%。本月上涨更常出现在同比跌幅相对较小的城市中。
但新房环比上涨17城中,13城同比仍下跌,占76.5%;二手房环比上涨9城中,8城同比仍下跌,占88.9%。例如,徐州新房环比上涨0.4%,位居样本第一,同比仍下降2.3%;武汉新房环比上涨0.2%,同比下降1.1%,二手房环比上涨0.1%,同比仍下降5.3%。因此,这些城市可以确定的是当月价格上涨,不能据此认定已经恢复到去年同期的水平。
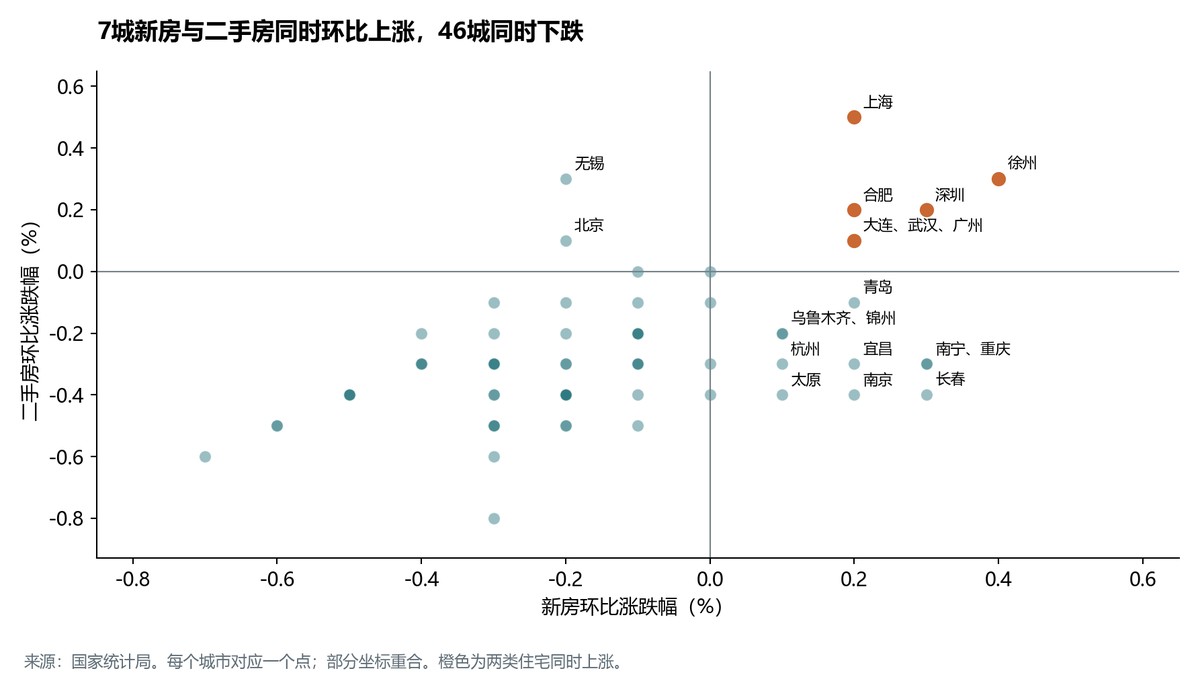
第二,新房与二手房同时上涨的城市更少,跨市场的同步性存在明显差异。
2026年9月新房与二手房环比组合
| 新房与二手房环比组合 | 城市数 | 城市 |
|---|---|---|
| 两者均上涨 | 7 | 上海、合肥、大连、广州、徐州、武汉、深圳 |
| 新房上涨、二手房下跌 | 10 | 乌鲁木齐、南京、南宁、太原、宜昌、杭州、重庆、锦州、长春、青岛 |
| 新房下跌、二手房上涨 | 2 | 北京、无锡 |
| 两者均下跌 | 46 | 详见附表 |
| 至少一类持平 | 5 | 沈阳、宁波、济南、长沙、三亚 |
17个新房上涨城市中,10城的二手房仍下跌,占58.8%。杭州、南京、重庆等城市的新房上涨,没有同时出现在二手房总体指数中;北京、无锡则出现二手房上涨、新房下跌的相反组合。仅用一种住宅价格代表整个城市,会掩盖这些差异。
北京、上海、广州、深圳四城的二手房本月全部环比上涨,合计占全部9个上涨城市的44.4%;其余66城中只有5城上涨,占7.6%。二手房上涨的集中性由此可见,但四城的新房并未全部同步,北京新房仍环比下降0.2%。
总体上涨与面积段分化并存
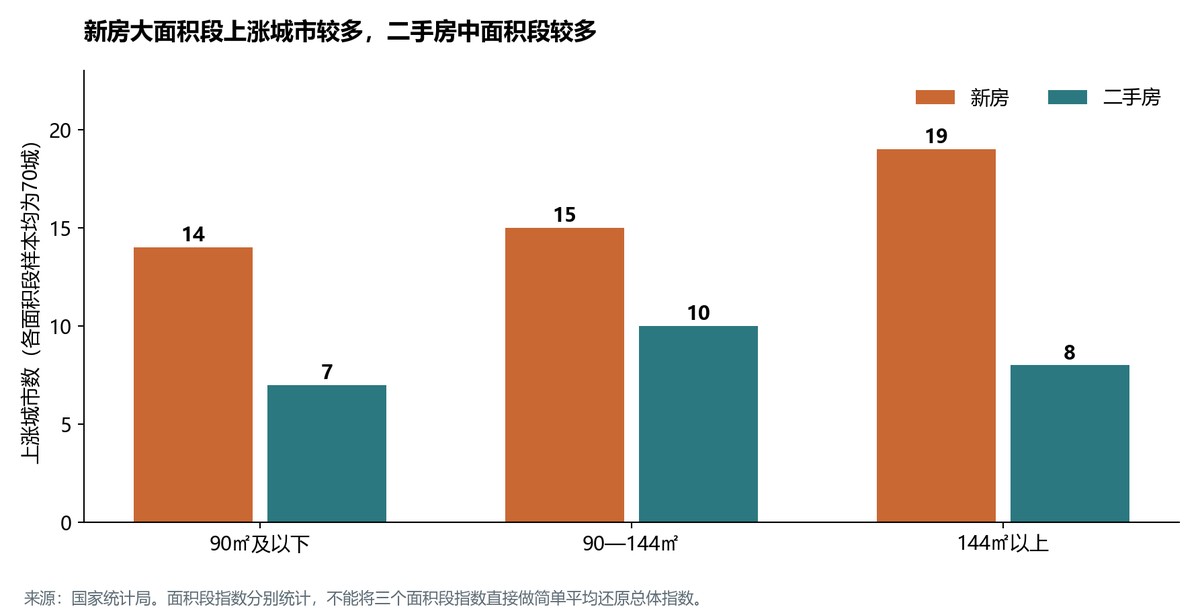
2026年9月各面积段涨跌城市数
| 面积段 | 新房环比上涨城市 | 新房持平城市 | 新房下跌城市 | 二手房环比上涨城市 | 二手房持平城市 | 二手房下跌城市 |
|---|---|---|---|---|---|---|
| 90㎡及以下 | 14 | 12 | 44 | 7 | 6 | 57 |
| 90—144㎡ | 15 | 10 | 45 | 10 | 1 | 59 |
| 144㎡以上 | 19 | 10 | 41 | 8 | 6 | 56 |
从全样本看,新房144㎡以上上涨城市最多,为19城,多于90㎡及以下的14城。但同比上涨城市数分别为5城和6城,大户型并未在同比上涨覆盖范围上占优。
进一步在同一城市内比较大、小面积段,新房144㎡以上环比表现高于90㎡及以下的有40城,低于的有26城,持平4城;但同比表现高于的只有33城,低于的有36城,持平1城。大面积段在本月环比比较中更常占优,这种优势没有普遍体现在同比比较中。二手房两个面积段的环比表现则更接近:大面积段较强34城、较弱32城、持平4城。
在17个新房总体环比上涨城市中,90—144㎡、144㎡以上分别有15城上涨,90㎡及以下仅10城上涨,总体上涨在中大面积段的覆盖更广。
上海的差异很典型:新房总体环比上涨0.2%,但90㎡及以下下降0.3%,90—144㎡持平,144㎡以上上涨0.5%。徐州新房总体上涨0.4%,其中90㎡及以下持平,90—144㎡上涨0.6%,144㎡以上上涨0.2%。青岛总体上涨0.2%,小面积段仍下降0.1%,中、大面积段分别上涨0.2%、0.4%。这三城的总体上涨均伴随面积段分化。
新房三个面积段均环比上涨的只有7城:大连、长春、武汉、深圳、南宁、重庆、宜昌。它们在面积覆盖上比只在部分面积段上涨的城市更广,但其中只有大连的新房总体同比为正值。
二手房呈现另一种面积结构:90—144㎡环比上涨10城,多于小面积段的7城和大面积段的8城;9个二手房总体上涨城市的90—144㎡全部上涨。上海、大连、广州、徐州、深圳的二手房三个面积段均上涨;合肥总体上涨0.2%,144㎡以上仍下降0.1%;北京总体上涨0.1%,仅90—144㎡上涨0.2%,另外两段持平。
上海二手房虽然总体同比上涨0.8%,90—144㎡仍同比下降0.1%。全部70城中,没有一个城市的二手房三个面积段均同比上涨。总体指数同比为正,也可能伴随部分面积段价格下跌。
将两类住宅的三个面积段合并观察,只有大连、深圳的六个面积段全部环比上涨。上海虽然新房、二手房总体指数均环比和同比上涨,新房小面积段当月仍下跌。上海在总体同比表现上更突出,大连、深圳则在当月上涨的面积覆盖上更广。不过,深圳新房、二手房总体同比仍分别下降1.0%、1.5%,大连二手房同比仍下降2.1%;上涨覆盖面广也不等于价格已高于去年同期。
下跌的覆盖情况也有差别:二手房59个总体环比下跌城市中,50城的三个面积段全部下跌,占84.7%;新房49个总体下跌城市中,对应为30城,占61.2%。两类住宅六个面积段全部环比下跌的城市共有25个,说明部分城市的下降同时覆盖新房、二手房和各面积段,而非局限于某一类住房。
9月房价上涨仍集中在少数城市,且同一城市的新房、二手房和不同面积段经常表现不同。对多数环比上涨城市而言,当月价格有所回升,但仍低于去年同期水平。
来源与口径
数据来源:国家统计局,统计范围为70个大中城市的市辖区,不包括县。本文使用住宅销售价格指数,与挂牌均价口径不同。
以下涨跌幅、城市计数、占比、中位数及涨跌幅差均为根据官方原始指数计算。涨跌幅(%)等于指数减100;指数高于、等于、低于100分别计为上涨、持平、下跌;占比为对应城市数除以所述样本数;中位数按相应城市样本排序计算;两个涨跌幅之差以百分点表示。
附表一:70城总体价格涨跌幅
单位:%。1-9月为平均价格比上年同期的涨跌幅。
2026年9月70城总体价格涨跌幅(%)
| 城市 | 新房环比(%) | 新房同比(%) | 新房1—9月(%) | 二手房环比(%) | 二手房同比(%) | 二手房1—9月(%) |
|---|---|---|---|---|---|---|
| 北京 | -0.2 | -2.7 | -2.3 | 0.1 | -2.5 | -6.2 |
| 天津 | -0.1 | -3.6 | -4.4 | -0.3 | -5.3 | -5.9 |
| 石家庄 | -0.1 | -3.9 | -4.4 | -0.2 | -4.4 | -5.4 |
| 太原 | 0.1 | -1.6 | -1.8 | -0.4 | -5.3 | -4.9 |
| 呼和浩特 | -0.2 | -3.6 | -3.9 | -0.3 | -5.7 | -5.8 |
| 沈阳 | 0 | 0.5 | 0 | 0 | -0.3 | -1.9 |
| 大连 | 0.2 | 0.8 | -0.3 | 0.1 | -2.1 | -4 |
| 长春 | 0.3 | -0.7 | -1.6 | -0.4 | -3.6 | -3.9 |
| 哈尔滨 | -0.2 | -2.6 | -2.6 | -0.4 | -4.4 | -4.7 |
| 上海 | 0.2 | 2.8 | 3.4 | 0.5 | 0.8 | -3.8 |
| 南京 | 0.2 | -0.5 | -2.7 | -0.4 | -4.4 | -6.6 |
| 杭州 | 0.1 | 1.8 | 2.3 | -0.3 | -3.2 | -4.2 |
| 宁波 | 0 | 0 | -1.5 | -0.1 | -1.8 | -4.8 |
| 合肥 | 0.2 | 0.4 | 0.8 | 0.2 | -3.1 | -5.8 |
| 福州 | -0.5 | -5.4 | -4.9 | -0.4 | -4.5 | -5.5 |
| 厦门 | -0.3 | -0.9 | -2.5 | -0.3 | -4 | -6 |
| 南昌 | -0.2 | -3.5 | -4.6 | -0.4 | -5.8 | -6.7 |
| 济南 | 0 | -2.9 | -3.4 | -0.4 | -4.8 | -5.2 |
| 青岛 | 0.2 | -0.9 | -2.3 | -0.1 | -5 | -6.3 |
| 郑州 | -0.5 | -4.8 | -5.3 | -0.4 | -4.7 | -7 |
| 武汉 | 0.2 | -1.1 | -2.9 | 0.1 | -5.3 | -8.2 |
| 长沙 | 0 | -3.7 | -3.6 | -0.3 | -5.5 | -7.4 |
| 广州 | 0.2 | -1.1 | -3.4 | 0.1 | -2.9 | -6.4 |
| 深圳 | 0.3 | -1 | -4 | 0.2 | -1.5 | -5 |
| 南宁 | 0.3 | -2.8 | -3.1 | -0.3 | -5.7 | -6.5 |
| 海口 | -0.3 | -4.5 | -5.1 | -0.8 | -7.2 | -6.6 |
| 重庆 | 0.3 | -2.4 | -3.8 | -0.3 | -3.5 | -5.1 |
| 成都 | -0.3 | -4.8 | -4.6 | -0.5 | -5.6 | -5.9 |
| 贵阳 | -0.3 | -3.2 | -3.7 | -0.4 | -5 | -5.3 |
| 昆明 | -0.2 | -4.9 | -5.8 | -0.5 | -6.7 | -7.1 |
| 西安 | -0.3 | -5 | -5.5 | -0.3 | -5.1 | -7.6 |
| 兰州 | -0.3 | -3.4 | -4.1 | -0.1 | -3.8 | -5 |
| 西宁 | -0.1 | -4.7 | -4 | -0.2 | -3 | -2.2 |
| 银川 | -0.1 | -0.6 | -2.4 | -0.3 | -5.3 | -6.2 |
| 乌鲁木齐 | 0.1 | -0.7 | -0.3 | -0.2 | -4.1 | -4.7 |
| 唐山 | -0.3 | -5.7 | -6.1 | -0.5 | -7.1 | -7.9 |
| 秦皇岛 | -0.4 | -5.2 | -5.2 | -0.3 | -6.9 | -7.7 |
| 包头 | -0.2 | -6.1 | -7.2 | -0.5 | -6.8 | -7.8 |
| 丹东 | -0.1 | -2.3 | -2.4 | -0.2 | -2.6 | -3.3 |
| 锦州 | 0.1 | -2.5 | -2.9 | -0.2 | -2.7 | -3.4 |
| 吉林 | -0.1 | -1.2 | -1.8 | -0.5 | -4.1 | -4.2 |
| 牡丹江 | -0.2 | -2 | -1.8 | -0.2 | -2.9 | -2.8 |
| 无锡 | -0.2 | -2.5 | -4 | 0.3 | -3.1 | -5.2 |
| 徐州 | 0.4 | -2.3 | -4.2 | 0.3 | -2.9 | -6.8 |
| 扬州 | -0.3 | -3.3 | -4.7 | -0.3 | -6.3 | -7.1 |
| 温州 | -0.3 | -3.4 | -4 | -0.3 | -5 | -6 |
| 金华 | -0.4 | -4.4 | -4.3 | -0.2 | -5.1 | -5.8 |
| 蚌埠 | -0.1 | -3.3 | -3.6 | -0.2 | -4.1 | -4.7 |
| 安庆 | -0.4 | -4.6 | -3.9 | -0.3 | -4.1 | -5.3 |
| 泉州 | -0.2 | -3.6 | -3.5 | -0.4 | -4.4 | -4.4 |
| 九江 | -0.4 | -5 | -4.6 | -0.3 | -6.7 | -7.2 |
| 赣州 | -0.2 | -3.5 | -4.3 | -0.4 | -5.6 | -6.4 |
| 烟台 | -0.1 | -2.2 | -3.3 | -0.1 | -4.5 | -6.1 |
| 济宁 | -0.2 | -3.6 | -4.4 | -0.4 | -4.8 | -6.2 |
| 洛阳 | -0.3 | -6.3 | -5.4 | -0.6 | -6.5 | -5.4 |
| 平顶山 | -0.5 | -3.5 | -2.5 | -0.4 | -6.9 | -7.3 |
| 宜昌 | 0.2 | -0.8 | -0.4 | -0.3 | -3.8 | -4.3 |
| 襄阳 | -0.1 | -4.9 | -5.1 | -0.4 | -6.9 | -7.1 |
| 岳阳 | -0.2 | -4.7 | -4.8 | -0.3 | -6 | -6.3 |
| 常德 | -0.2 | -5.4 | -5.2 | -0.4 | -6.5 | -7.5 |
| 韶关 | -0.6 | -4.1 | -2.8 | -0.5 | -6 | -5.5 |
| 湛江 | -0.6 | -5.7 | -4.8 | -0.5 | -6.1 | -5.8 |
| 惠州 | -0.3 | -4.3 | -4.6 | -0.4 | -5 | -6.1 |
| 桂林 | -0.2 | -5.7 | -5.6 | -0.1 | -6 | -6.9 |
| 北海 | -0.7 | -6.2 | -6.1 | -0.6 | -6.7 | -6.9 |
| 三亚 | -0.1 | -1.9 | -1.5 | 0 | -6.1 | -6.9 |
| 泸州 | -0.5 | -7.6 | -7.2 | -0.4 | -8.8 | -8.7 |
| 南充 | -0.1 | -3.4 | -3.5 | -0.3 | -5.4 | -5.4 |
| 遵义 | -0.3 | -3.9 | -3.7 | -0.2 | -5.1 | -5.3 |
| 大理 | -0.3 | -2.2 | -3.3 | -0.5 | -7 | -6.5 |
附表二:全部面积及比较口径统计
各行均含70个城市。表中中位数用于描述样本分布,并非全国加权房价指数。
2026年9月各类型和面积段价格变动统计
| 类型 | 面积段 | 比较口径 | 上涨 | 持平 | 下跌 | 中位数(%) |
|---|---|---|---|---|---|---|
| 新房 | 全部 | 环比 | 17 | 4 | 49 | -0.2 |
| 新房 | 全部 | 同比 | 5 | 1 | 64 | -3.4 |
| 新房 | 全部 | 1-9月平均 | 3 | 1 | 66 | -3.75 |
| 二手房 | 全部 | 环比 | 9 | 2 | 59 | -0.3 |
| 二手房 | 全部 | 同比 | 1 | 0 | 69 | -5 |
| 二手房 | 全部 | 1-9月平均 | 0 | 0 | 70 | -5.9 |
| 新房 | 90㎡及以下 | 环比 | 14 | 12 | 44 | -0.1 |
| 新房 | 90㎡及以下 | 同比 | 6 | 2 | 62 | -3.5 |
| 新房 | 90㎡及以下 | 1-9月平均 | 5 | 1 | 64 | -3.6 |
| 新房 | 90—144㎡ | 环比 | 15 | 10 | 45 | -0.1 |
| 新房 | 90—144㎡ | 同比 | 6 | 0 | 64 | -3.15 |
| 新房 | 90—144㎡ | 1-9月平均 | 4 | 0 | 66 | -3.6 |
| 新房 | 144㎡以上 | 环比 | 19 | 10 | 41 | -0.1 |
| 新房 | 144㎡以上 | 同比 | 5 | 1 | 64 | -3.25 |
| 新房 | 144㎡以上 | 1-9月平均 | 4 | 0 | 66 | -3.85 |
| 二手房 | 90㎡及以下 | 环比 | 7 | 6 | 57 | -0.3 |
| 二手房 | 90㎡及以下 | 同比 | 1 | 0 | 69 | -5.05 |
| 二手房 | 90㎡及以下 | 1-9月平均 | 0 | 0 | 70 | -5.95 |
| 二手房 | 90—144㎡ | 环比 | 10 | 1 | 59 | -0.3 |
| 二手房 | 90—144㎡ | 同比 | 1 | 0 | 69 | -4.9 |
| 二手房 | 90—144㎡ | 1-9月平均 | 0 | 0 | 70 | -5.9 |
| 二手房 | 144㎡以上 | 环比 | 8 | 6 | 56 | -0.3 |
| 二手房 | 144㎡以上 | 同比 | 1 | 0 | 69 | -5.1 |
| 二手房 | 144㎡以上 | 1-9月平均 | 0 | 0 | 70 | -5.9 |